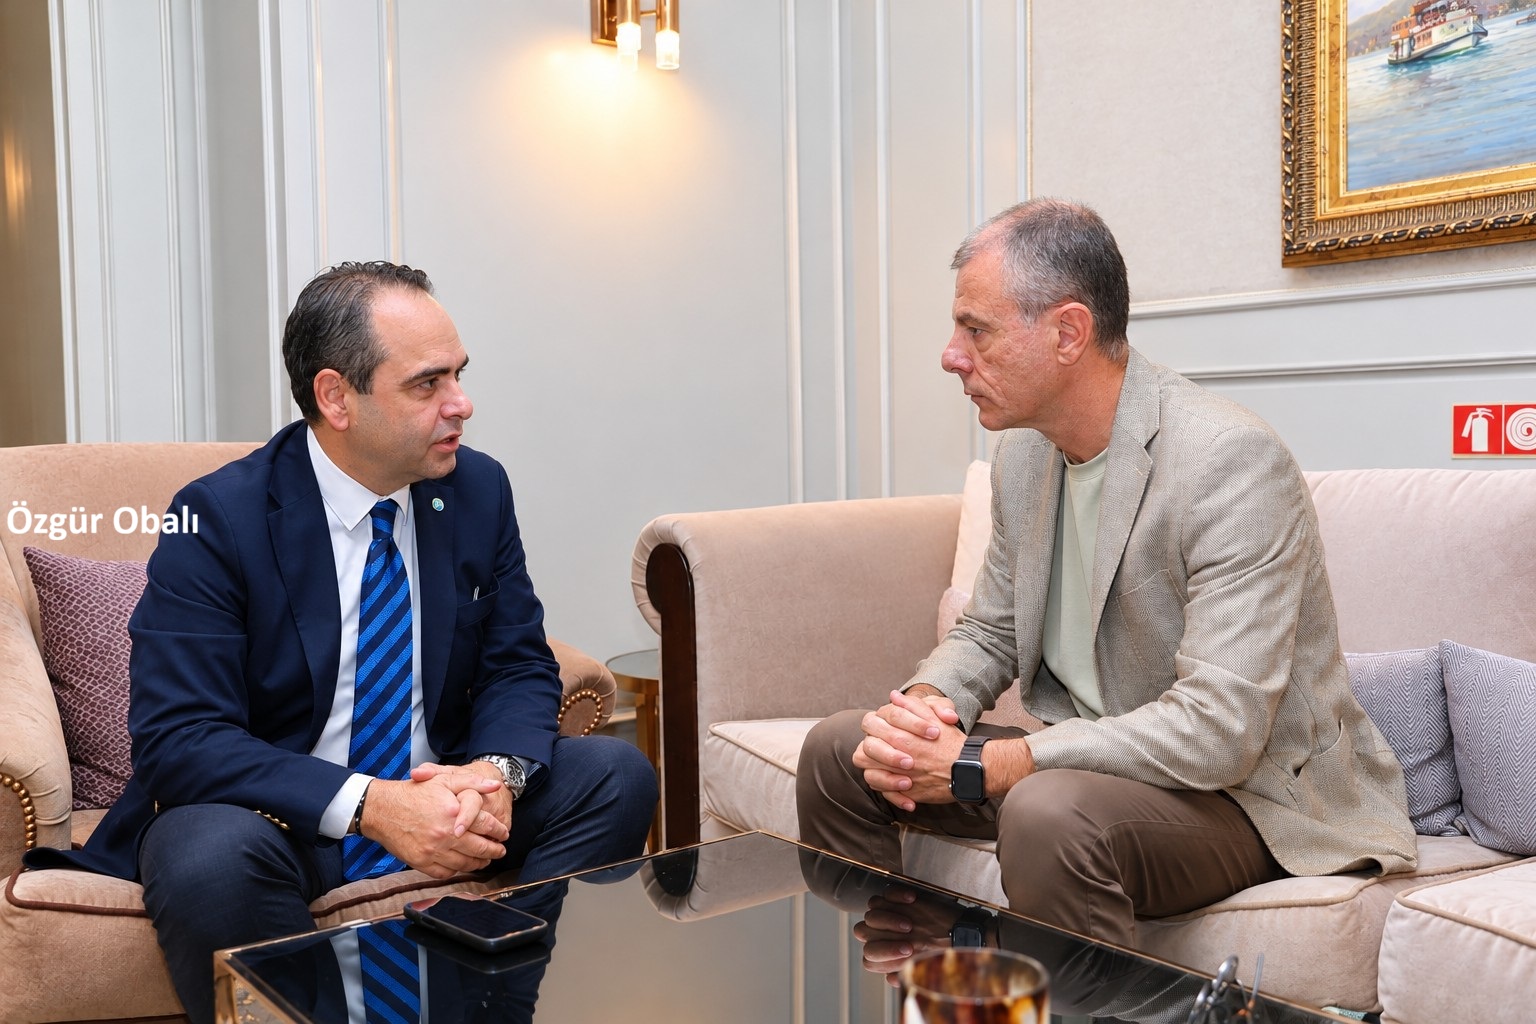
Türkiye Sigorta Birliği, Antalya’da düzenlenecek 31’inci Birleşmiş Milletler İklim Değişikliği Konferansı’nda (COP31) kuracağı Sigorta Evi ile sigorta ve reasürans sektörünün küresel paydaşlarını bir araya getirecek. Sigorta Dünyası’nın 785’inci sayısına konuk olarak sigorta sektörünün iklim değişikliğiyle mücadelede üstlendiği role dair bilgiler veren Türkiye Sigorta Birliği Genel Sekreteri Özgür Obalı, “COP31’i sadece dört günlük bir etkinlik takvimi olarak görmüyoruz. Başarıyı kaç toplantı yaptığımızla değil, karar alma süreçlerine girecek risk verileri, kurulacak uluslararası ortaklıklar, yaratılacak yeni finansman kapasitesi ve hayata geçirilecek pilot projelerle ölçeceğiz” dedi. Türkiye’nin DASK ve TARSİM gibi kamu-özel sektör iş birliğine dayalı modellerden gelen deneyimine de dikkat çeken Obalı, “Şimdi bu deneyimi iklim risklerinin genişleyen dünyasına taşımamız gerekiyor” şeklinde konuştu.
-Röportaj: Birant Yıldız
İklim değişikliği, sigorta sektörünün karşı karşıya olduğu risklerin etkisini hızla değiştiriyor. Ekstrem hava olaylarından kaynaklanan riskler yalnızca hasar frekansını ve şiddetini artırmıyor; aynı zamanda sigortacılığın risk değerlendirme, fiyatlama, ürün geliştirme ve sermaye yönetimi anlayışını da dönüştürüyor.
Türkiye Sigorta Birliği (TSB), Antalya’da gerçekleştirilecek COP31’i bu dönüşüm açısından önemli bir fırsat olarak değerlendiriyor. Birlik, COP31 kapsamında hayata geçireceği Sigorta Evi ile sigorta sektörünü kamu, finans dünyası, reel sektör, akademi ve uluslararası kuruluşlarla aynı platformda buluşturmayı hedefliyor.
TSB Genel Sekreteri Özgür Obalı ile iklim değişikliğinin sigorta sektörüne etkilerini, sektörün önleyici sigortacılık yaklaşımını, veri ve modelleme ihtiyacını, yeni nesil sigorta çözümlerini ve COP31 kapsamında kurulacak Sigorta Evi’nin hedeflerini konuştuk.
Özgür Bey basit gibi görünen ama en kritik sorulardan biriyle başlayalım: İklim değişikliği sigortacılığın rolünü nasıl değiştiriyor?
Öncelikle şunu söyleyeyim: İklim değişikliğiyle birlikte aslında risklerin hem sıklığı hem de niteliği değişiyor. Sel, kuraklık, orman yangınları, aşırı sıcaklıklar ve benzeri olayların ekonomik ve toplumsal etkilerini daha fazla görüyoruz. Bu tablo, sigortacılığın yalnızca hasar gerçekleştikten sonra devreye giren bir mekanizma olarak değerlendirilmesini artık yeterli olmaktan çıkarıyor.
Geçmişte sigortacılığın temel sorusu daha çok “Hasar gerçekleştiğinde zararı kim karşılayacak?” şeklindeydi. Bugün ise bunun yanında “Bu riski gerçekleşmeden önce nasıl azaltabiliriz?” sorusunu da sormamız gerekiyor.
Sigorta sektörünün burada çok önemli bir özelliği var. Biz riskleri ölçüyor, fiyatlıyor, analiz ediyor ve bu risklerin finansal sonuçlarını yönetiyoruz. Dolayısıyla sigortacılık, iklim değişikliğinin yarattığı risklerin azaltılmasında yalnızca finansal güvence sağlayan değil, aynı zamanda davranışları ve yatırımları etkileyebilen bir sektör.
Biz sigortanın gelecekte yalnızca olay gerçekleştikten sonra hatırlanan bir ürün olmasını değil, insanların ve kurumların gelecekteki risklerini azaltan bir yol arkadaşı olarak görülmesini istiyoruz.
Peki, son dönemde sıkça dile getirilen önleyici sigortacılık bu dönüşümün neresinde duruyor?
Önleyici perspektif bizim için en önemli konulardan biri. Sigortanın sahip olduğu fiyatlama mekanizması, risklerin azaltılması konusunda güçlü bir disipline edici araç olabilir.
Örneğin riskini doğru yöneten, gerekli güvenlik ve dayanıklılık yatırımlarını yapan bir işletmenin daha uygun koşullarda sigortalanması; buna karşılık gerekli önlemleri almayan işletmenin daha yüksek primlerle karşılaşması, sigortanın risk azaltıcı fonksiyonunu güçlendirir.
Bu yaklaşımı özellikle yangın gibi risklerin yüksek olduğu sektörlerde daha net görebiliyoruz. Risk mühendisliği çalışmalarıyla işletmenin hangi risklere maruz kaldığını tespit etmek, alınabilecek önlemleri ortaya koymak ve bunları sigorta koşullarıyla ilişkilendirmek mümkün. Dolayısıyla sigortacı sadece yatırım tamamlandıktan sonra gelip poliçe düzenleyen bir paydaş olmamalı. Mümkün olduğunca yatırımın planlama aşamasından itibaren sürecin içinde olmalı. Bu, hem sigortalının hem sigortacının hem de ekonominin dayanıklılığını artırır.
Bu dönüşüm sigorta şirketlerinin risk değerlendirme süreçlerini de değiştirecek mi sizce?
Kesinlikle evet. İklim değişikliğiyle birlikte geçmiş verilerin geleceği açıklama gücü de sorgulanıyor. Sigortacılık uzun yıllar boyunca büyük ölçüde geçmişte gerçekleşen hasarlardan hareketle gelecekteki risklerin modellemesini yapardı. Ancak bugün iklim değişikliği, savaşlar, ekonomik belirsizlikler ve farklı risklerin birbirini tetiklediği çok daha karmaşık bir ortamla karşı karşıyayız.
Bu nedenle daha güçlü veri altyapısına, daha gelişmiş modelleme kapasitesine ve risklerin birbirleriyle ilişkisini anlayabilecek yeni yaklaşımlara ihtiyacımız var.
Burada sektörün hasar verisi, aktüeryal kapasitesi, risk mühendisliği birikimi ve modelleme yetkinliği çok değerli. Fakat bu kapasitenin kamu politikaları ve yatırım kararlarıyla da buluşması gerekiyor.
Veri, hatta güncel veri her geçen gün daha kritik hale geliyor değil mi?
Evet, çünkü iklim riskini yönetebilmek için öncelikle riski görünür ve ölçülebilir hale getirmemiz gerekiyor. Hangi bölgede hangi riskin daha yüksek olduğunu, hangi sektörlerin hangi iklim olaylarından daha fazla etkilendiğini güncel bilgilerin de ışığıyla tespit edebilmemiz gerekiyor. Bu risklerin ekonomik sonuçlarını ne kadar doğru ortaya koyabilirsek, hem sigorta ürünlerini hem de kamu politikalarını daha sağlıklı tasarlayabiliriz.
TSB olarak Türkiye’nin iklim risk profilini daha net ortaya koymaya yönelik çalışmalar yürütüyoruz. Buradaki hedefimiz yalnızca sigorta sektörünün ihtiyaç duyduğu veri setini oluşturmak değil, iklim dayanıklılığı konusunda karar vericilerin, finans sektörünün ve reel sektörün de kullanabileceği altyapıya katkı sağlamak. Çünkü veri, iklim dayanıklılığının temel unsurlarından biri. Sigorta da bu dayanıklılığın finansal uygulama araçlarından biri.
İklim değişikliği yeni sigorta ürünlerini de beraberinde getirirken, özellikle parametrik sigortaların geçmişe nazaran daha çok konuşulduğunu duyuyoruz. Buradaki potansiyeli nasıl görüyorsunuz?
Parametrik sigorta, değişen risk ortamında üzerinde daha fazla çalışmamız gereken alanlardan biri. Klasik sigortada hasarın gerçekleşmesi ve bunun tespit edilmesi gerekirken, parametrik yapılarda ise önceden belirlenmiş bir parametrenin belirli bir seviyeyi aşması halinde ödeme mekanizması devreye girebiliyor. Yağış miktarı, sıcaklık veya başka bir ölçülebilir gösterge buna örnek olabilir.
Bu, özellikle tarım ve bazı doğal afet risklerinde daha hızlı bir finansal koruma sağlayabilir. Ancak bunun için güvenilir veri altyapısının, doğru modellerin ve uygun ürün tasarımının oluşturulması gerekiyor.
Türkiye’nin TARSİM gibi kamu-özel sektör iş birliğine dayalı önemli bir risk paylaşım tecrübesi var. Bu birikimin yeni iklim risklerine ve yeni sigorta modellerine uyarlanması önemli.
Zorunlu Afet Sigortası açısından da benzer bir yaklaşım söz konusu mu?
Afet risklerinin yalnızca depremle sınırlı olmadığını artık daha açık biçimde görüyoruz. Sel, heyelan, orman yangınları, kuraklık ve diğer iklim kaynaklı riskler de ekonomik kayıplara yol açıyor.
Burada temel yaklaşımımız, afet gerçekleştikten sonra kaynak aramak yerine, afet gerçekleşmeden önce finansal koruma mekanizmalarını oluşturmak olmalı.
Sigorta, reasürans, risk havuzları ve alternatif risk transfer mekanizmaları bu açıdan kamu maliyesinin üzerindeki yükün paylaşılmasına yardımcı olabilecek önemli araçlar.
Dayanıklılık, yalnızca daha sağlam binalar yapmak anlamına gelmiyor. Finansal dayanıklılık da bunun ayrılmaz bir parçası olarak görülmeli.
Özgür Bey COP31’i de sormak istiyorum… TSB’nin Sigorta Evi ile bu yıl Antalya’daki konferansta ciddi bir inisiyatif alarak, tüm paydaşlarla çözüm yolunda çözüm arayışını somutlaştıracağını görüyoruz. COP31 Türkiye için neden önemli sizce?
Aslında biz COP31’i yalnızca bir iklim konferansı olarak görmüyoruz. Türkiye’nin iklim gündemini ve özellikle sigorta sektörünün bu dönüşümde üstlenebileceği rolü uluslararası paydaşlara anlatmak açısından bize göre çok önemli bir fırsat bu Zirve.
Ancak bizim açımızdan asıl önemli konu, taahhütlerden uygulamaya geçebilmek. Konuyu ele alıp güzel mesajlar vermek artık tek başına yeterli değil. Bunların uygulanabilir modellere, finansmana, projelere ve ölçülebilir sonuçlara dönüşmesi gerekiyor.
Bu nedenle COP31 hazırlıklarımızda kamu-özel sektör iş birliği, iklim finansmanı, risk verisi, sigortalanabilirlik ve yeni risk paylaşım modelleri üzerinde duruyoruz.
COP31 kapsamında TSB’nin en önemli girişimlerinden biri Sigorta Evi olacak. Sigorta Evi nasıl bir yapı olacak?
Sigorta Evi’ni klasik anlamda bir etkinlik veya ağırlama alanı olarak görmüyoruz. Biz burayı, sigorta sektörünün iklim riskleri konusundaki bilgi ve deneyimini ulusal ve uluslararası paydaşlarla paylaşacağı, yeni iş birliklerinin ve uygulanabilir çözümlerin geliştirileceği bir platform olarak tasarlıyoruz.
Kamu kurumlarını, sigorta ve finans sektörünü, akademiyi, uluslararası kuruluşları ve farklı sektörlerden paydaşları aynı zeminde buluşturmak istiyoruz.
Dünyada sigorta sektörü iklim risklerinin yönetiminde bugüne kadar ne yaptı, nerede eksik kaldı ve bundan sonra ne yapması gerekiyor? Sigorta Evi’nde bu soruların tamamını konuşacağız.
Ama yine altını çizmek isterim: Amacımız yalnızca konuşmak değil, konuşulanları uygulamaya dönüştürmek.
Sigorta Evi’nin gündeminde hangi başlıklar olacak?
Oldukça geniş ama birbiriyle bağlantılı bir gündemimiz var.
İklim dirençli şehirler ve afet risklerinin finansmanı, temiz enerji ve yeşil sanayileşmenin sigortalanması, gıda güvenliği, mavi ekonomi ve doğa temelli çözümler, iklim verisi ve risk modellemesi, erken tespit ve dayanıklı sigortacılık ile sağlık, gençlik ve toplum için kapsayıcı iklim dayanıklılığı bunların başında geliyor.
Burada özellikle üç kavramı birbirinden ayırmadan ele almak istiyoruz: Veri, finansman ve sigortalanabilirlik.
İklim riskini doğru ölçemezsek fiyatlayamayız. Fiyatlayamazsak finansal olarak yönetemeyiz. Finansal olarak yönetemezsek de dayanıklılığı istediğimiz ölçekte sağlayamayız. Sigorta Evi’nin temel amacı bu zincirin bütün halkalarını aynı masada buluşturmak.
COP31’in ardından sektör açısından nasıl bir tablo görmeyi hedefliyorsunuz?
Öncelikle biz COP31’i bir son değil, bir başlangıç noktası olarak görüyoruz.
Başarıyı kaç toplantı yaptığımızla veya kaç kişinin bir araya geldiğiyle ölçmek istemiyoruz. Asıl başarı; karar alma süreçlerine girecek risk verilerinin oluşması, uluslararası ortaklıkların kurulması, yeni finansman kapasitesinin yaratılması ve pilot projelerin hayata geçmesi olacak.
İklim taahhütlerinin ölçülebilir, finanse edilebilir ve sigortalanabilir sonuçlara dönüşmesi gerekiyor.
Türkiye’nin DASK ve TARSİM gibi kamu-özel sektör iş birliğine dayalı modellerden gelen önemli bir deneyimi var. Şimdi bu deneyimi iklim risklerinin genişleyen dünyasına taşımamız gerekiyor.
New York İklim Haftası’nda da bu mesajları uluslararası paydaşlarla paylaştınız. Oradaki temaslar size ne gösterdi?
New York İklim Haftası, iklim gündeminin artık yalnızca çevre politikaları başlığı altında ele alınmadığını bir kez daha gösterdi. İklim yatırımları, finansman, reel ekonomi ve risk yönetimi birbirinden ayrı düşünülemiyor.
World Climate Summit kapsamında “Brazil’s Climate Agenda: Investment Progress and Global Opportunity” başlıklı oturumda da Türkiye sigorta sektörünün bu dönüşümdeki rolünü ve COP31 Türkiye hazırlıklarımızı paylaşma fırsatı bulduk.
Özellikle iklim yatırımlarının hayata geçirilmesi açısından sigortanın rolü önemli. Bir yatırımın finansmana erişebilmesi için risklerinin anlaşılması ve yönetilebilir olması gerekiyor. Sigorta burada iklim politikaları, finansman ve reel ekonomi arasında önemli bir bağlantı kurabilir.
New York’taki görüşmelerimizde de iklim değişikliğinin sigorta açısından artık yalnızca “hasar ve tazminat” konusu olmadığı çok net biçimde ortaya çıktı. Risklerin gerçekleşmeden önce azaltılması, önleme kültürünün geliştirilmesi, yatırımların güvence altına alınması ve afet sonrasında ekonomik toparlanmanın hızlandırılması sektörün giderek genişleyen sorumluluk alanının parçaları.
Son olarak, Türkiye sigorta sektörünün iklim değişikliği karşısındaki rolünü tek cümleyle nasıl tanımlarsınız?
Sigortacılığın gelecekte yalnızca risk gerçekleştiğinde ortaya çıkan bir tazminat mekanizması değil, riski önceden gören, ölçen, azaltılmasını teşvik eden ve yatırımların dayanıklılığını güvence altına alan stratejik bir ortak olması gerektiğine inanıyoruz.
Bizim hedefimiz, sigortayı iklim dönüşümünün yalnızca finansal güvencesi değil, aynı zamanda uygulama altyapısının önemli unsurlarından biri haline getirmek. Başta söylediğim gibi, sigortanın insanlar ve kurumlarca gelecekteki riskleri azaltan bir yol arkadaşı olarak görülmesini istiyoruz.
COP31 ve Sigorta Evi de bu yaklaşımı Türkiye’den dünyaya anlatmak ve somut iş birliklerine dönüştürmek için önemli bir fırsat olacak
Sigorta Evi: Ortak çözüm için ulusal ve uluslararası buluşma noktası
Sigorta Evi kapsamında 11-12 Kasım’da TSB’nin gerçekleştireceği ilk buluşmada, sigorta sektörünün iklim değişikliği ve afet riskleri karşısındaki rolü, dayanıklılığın güçlendirilmesi ve geleceğin risklerine yönelik çözüm alanları yerli ve yabancı sektör paydaşlarıyla birlikte ele alınacak. 13-14 Kasım’da ise Birleşmiş Milletler Çevre Programı Finans Girişimi (UNEP FI) iş birliğiyle “COP31 Global Sustainable Insurance Summit” gerçekleştirilecek. Bu buluşma küresel sigorta sektörünün önde gelen temsilcilerini bir araya getirerek iklim riskleri, dayanıklılık, koruma açıklarının azaltılması ve sürdürülebilir sigortacılık alanlarında geliştirilebilecek çözüm ve iş birliklerine odaklanacak.